广告交接应先确认企业能够独立进入正确账户,再分别核对用户权限、代理管理关系、结算资料和测量资产。收到报表或共享密码不等于取得完整管理能力。撤销外包权限前,应先完成内部接管和必要的结果回读,避免唯一管理员被移除。
规则依据:Google Ads:管理账户访问权限。
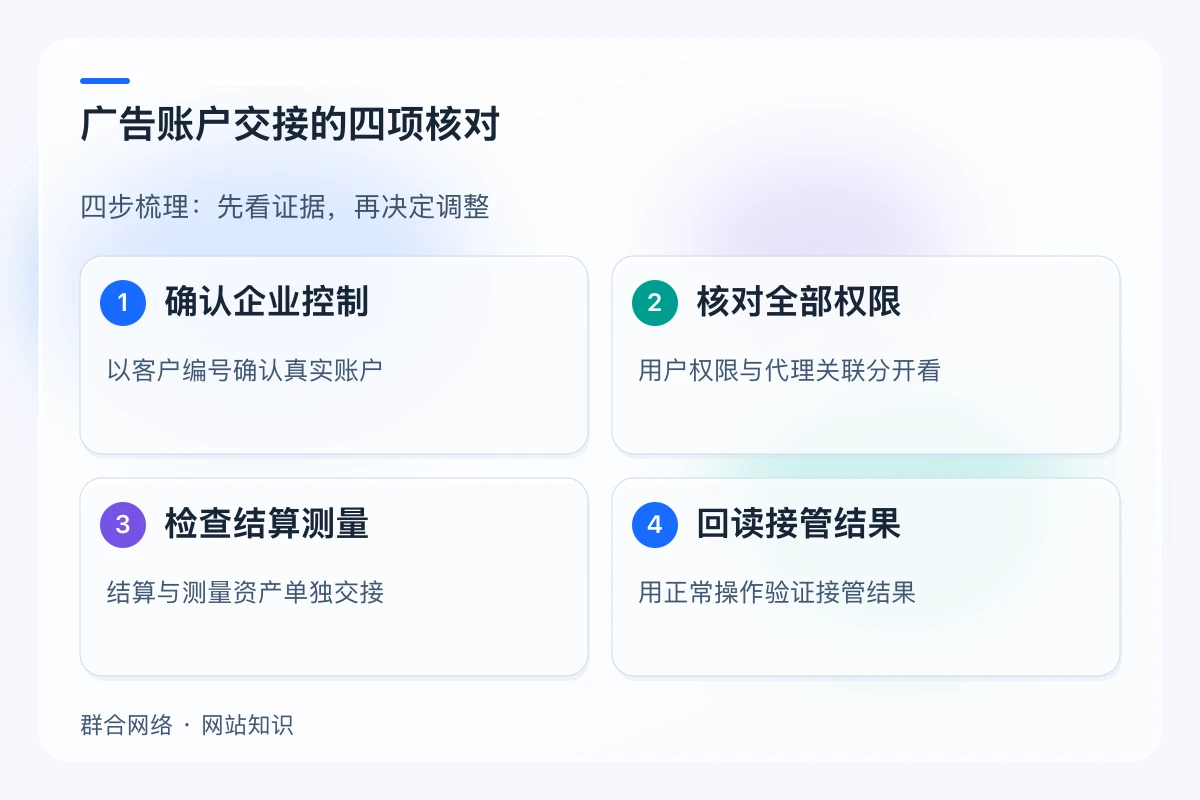
以客户编号确认真实账户
记录企业实际使用的广告账户客户编号,由获授权的内部人员独立登录核对,而不是只看代理提供的截图。确认管理员邮箱由企业控制,并有合理的备用管理安排。不要通过多人共用一份密码替代用户授权,也不要把密码写进普通交接清单。
用户权限与代理关联分开看
检查直接用户的访问级别,再检查经理账户等管理关联。代理员工退出某个邮箱,不等于所有外部管理关系都已解除。先列出谁能操作、谁只需读取报告,以及每种权限的保留理由,接管后回读,最后处理不再需要的授权。
结算与测量资产单独交接
广告管理员、付款资料和网站测量工具不一定由同一个主体掌握。核对账单联系人、付款安排,以及标签、Analytics和线索回传由谁管理。涉及付款资料变更时按适用流程处理,不假定更换账户用户即可自动转移结算主体或历史发票。
用正常操作验证接管结果
由内部人员读取系列、目标和结算资料,确认必要资产在授权范围内可管理。保存设置快照与待办,外包离开后再检查自动建议、规则及集成是否仍适用。接管验收不需要新建广告或花费测试,更不能将“能登录”写成所有数据和账单已完整移交。
重点对照
| 信息项 | 核对内容 | 需要注意 |
|---|---|---|
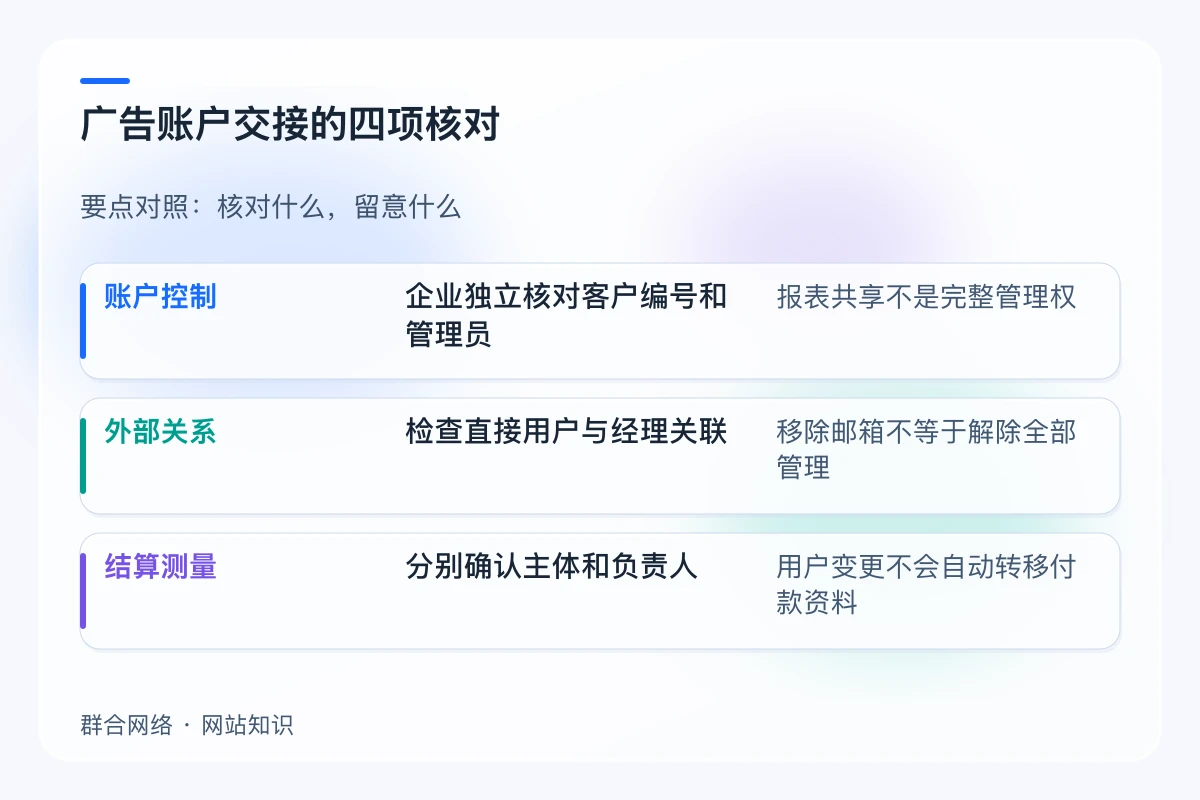
| 账户控制 | 企业独立核对客户编号和管理员 | 报表共享不是完整管理权 |
| 外部关系 | 检查直接用户与经理关联 | 移除邮箱不等于解除全部管理 |
| 结算测量 | 分别确认主体和负责人 | 用户变更不会自动转移付款资料 |
常见问题
先删除代理管理员是不是最稳妥?
应先确保内部管理人员能够独立接管,防止删除后无法管理账户或相关资产。
交接一定要重新开户吗?
不一定。先核对现有账户控制和业务需求,重新开户可能丢失连续的管理与历史比较条件。